كتب أكرم بزي – الحوارنيوز
لم تعد التحولات الاقتصادية التي تشهدها الولايات المتحدة مجرد انتقال تقني من الأنظمة التقليدية إلى الأنظمة الرقمية، بل باتت جزءاً من إعادة تشكيل البنية المالية العالمية، في ظل التوسع المتسارع في استخدام الذكاء الاصطناعي، والعملات المستقرة، والمدفوعات الإلكترونية، وتحويل الأصول المالية إلى صيغ رقمية قابلة للتداول والإدارة عبر شبكات حديثة.
وفي هذا السياق، تكتسب الاضطرابات التقنية التي شهدتها الولايات المتحدة خلال الأيام الأخيرة أهمية خاصة، بعدما أعادت طرح مسألة هشاشة البنية التحتية القديمة ومدى قدرة المؤسسات على مواكبة التحول الرقمي. غير أن الربط بين هذه الاضطرابات وبين وجود خطة متعمدة لإعادة إطلاق الاقتصاد الأميركي على أسس رقمية يبقى فرضية غير مثبتة، وإن كانت الأحداث تكشف بوضوح حجم التحولات والتحديات التي تواجه الاقتصاد المعاصر.
فالولايات المتحدة لا تتجه نحو تحديث وسائل الدفع والاتصال فحسب، بل تعمل أيضاً على تطوير الإطار التشريعي والتنظيمي للأصول الرقمية، ولا سيما العملات المستقرة المرتبطة بالدولار، بما يفتح المجال أمام توسيع استخدام الدولار في المعاملات الرقمية العابرة للحدود. ويعكس هذا التوجه سعياً إلى المحافظة على الدور الدولي للعملة الأميركية في مرحلة تتزايد فيها المنافسة التكنولوجية والمالية بين القوى الاقتصادية الكبرى.
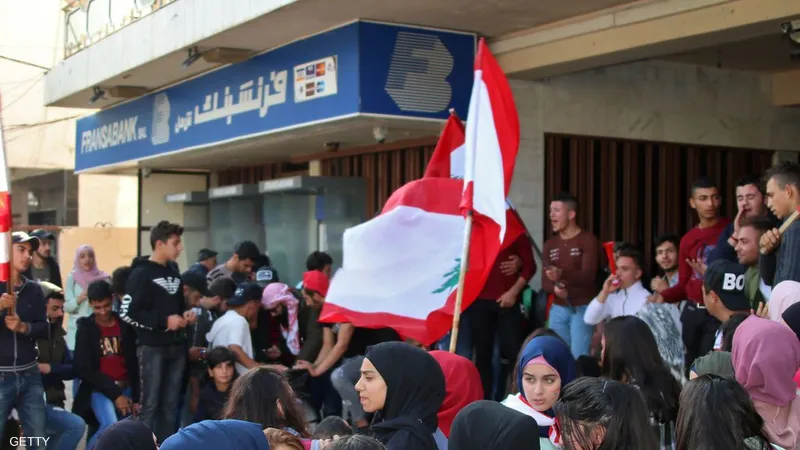
لكن ما علاقة هذه التحولات بالمصارف اللبنانية، وبأموال المودعين التي لا تزال عالقة منذ اندلاع الأزمة المالية؟
هنا تبرز واقعتان تستحقان التوقف عندهم:.
الأولى تتعلق بمستند طلب أحد المصارف اللبنانية من أحد زبائنه التوقيع عليه، ويتضمن أحكاماً تتصل بجمع البيانات الشخصية ومعالجتها، والاستناد إلى الالتزامات القانونية والتنظيمية، وتنفيذ العقود، والمصلحة المشروعة، والموافقة.
أما الواقعة الثانية فتتمثل في سؤال طرحه أحد المودعين حول إمكانية تحويل رصيده المصرفي إلى صيغة رقمية، أو ما بات يُعرف بالـ«ديجيتال».
قد تبدو الواقعتان منفصلتين، إلا أن وضعهما في إطار التحول المالي العالمي يطرح مجموعة من الأسئلة المشروعة حول طبيعة العلاقة المستقبلية بين المصرف والمودع، وحدود الصلاحيات التي تمنحها العقود الجديدة للمؤسسات المالية، ومدى إمكانية انتقال الودائع من صيغتها التقليدية إلى أدوات مالية رقمية.
فالمستند المصرفي المشار إليه يتناول، بحسب الجزء الظاهر منه، معالجة البيانات الشخصية وأسسها القانونية. وهذا النوع من المستندات ليس جديداً في العمل المصرفي، إذ يرتبط بمتطلبات الامتثال، والتحقق من هوية العملاء، وحماية البيانات، ومكافحة الجرائم المالية. لكن أهمية التدقيق فيه تزداد عندما يُطلب من المودع التوقيع على شروط قد تتضمن، في صفحات أخرى، أحكاماً تتعلق بمشاركة المعلومات أو نقلها أو استخدامها في خدمات مالية جديدة.
ومن الضروري هنا التمييز بين الموافقة على معالجة البيانات الشخصية والموافقة على تعديل الحقوق المالية. فالأولى لا تعني تلقائياً تفويض المصرف بتحويل الوديعة إلى عملة رقمية، ولا تشكل بذاتها تنازلاً عن حق المودع في المطالبة بأمواله.
أما السؤال المتعلق بتحويل الرصيد إلى صيغة رقمية، فيفتح باباً أكثر تعقيداً.
فالودائع المصرفية اليوم مسجلة أصلاً بصورة إلكترونية في حسابات المصارف، وبالتالي فإن مجرد ظهور الرصيد على شاشة أو إدارته عبر تطبيق لا يمثل تحولاً نقدياً جديداً. التحول الحقيقي يبدأ عندما تتغير الطبيعة القانونية للأصل المالي، أو الجهة المسؤولة عن سداده، أو شروط استرداده، أو العملة التي يمكن الحصول عليها عند المطالبة به.
وهنا يكمن جوهر المسألة اللبنانية. فإذا كان المودع يمتلك رصيداً مصرفياً بالدولار يخضع لقيود السحب والتحويل، فهل يمكن مستقبلاً أن يُعرض عليه استبدال هذا الرصيد بأصل رقمي أو عملة مستقرة أو وديعة مرمّزة؟ وإذا حدث ذلك، فهل يحتفظ بحقه الأصلي تجاه المصرف، أم يصبح صاحب مطالبة جديدة بشروط مختلفة؟
وهل ستكون القيمة الرقمية قابلة للتحويل إلى دولارات نقدية فعلية، أم ستبقى محصورة في منظومة إلكترونية محددة؟ ومن يتحمل المسؤولية إذا فقد الأصل الرقمي قيمته، أو تعذر استرداده، أو توقفت الجهة المصدرة عن الوفاء بالتزاماتها؟
هذه الأسئلة ليست تفصيلاً تقنياً، بل تمس جوهر حقوق المودعين. ففي الأنظمة المالية الحديثة، يمكن للرقمنة أن تسهّل التحويلات وتخفض تكاليف المعاملات وتزيد سرعة التسويات. لكنها لا تعالج تلقائياً مشكلة المصرف الذي يعجز عن الوفاء بالتزاماته. كما أن تحويل دين مصرفي قديم إلى أداة مالية جديدة لا يعني بالضرورة استعادة القيمة الفعلية لذلك الدين.
وفي لبنان تحديداً، تكتسب هذه المسألة حساسية مضاعفة، لأن الأزمة المصرفية لم تكن أزمة وسائل دفع أو أنظمة إلكترونية، بل أزمة سيولة وملاءة وثقة وحقوق مالية متنازع عليها.
ومن هنا، فإن أي مشروع مستقبلي لتحويل الودائع إلى أدوات رقمية يجب أن يُقاس بمعيار واضح: هل يعيد للمودع القدرة الفعلية على التصرف بأمواله، أم يغيّر فقط الشكل الذي تظهر فيه تلك الأموال؟
والأهم، هل يتم التحويل بناءً على موافقة حرة ومستنيرة، مع ضمان الحقوق الأصلية، أم ضمن تسوية تعاقدية قد تنطوي على إبراء ذمة المصرف أو التنازل عن جزء من المطالبات السابقة؟
ومع ذلك، فإن غياب الدليل على وجود خطة محددة لا يلغي أهمية مراقبة التحولات الجارية. ولكن لماذا تحاول المصارف التدخل في خصوصيات المودعين والإطلاع على بياناتهم الشخصية المتعلقة بالسوشيال ميديا وغيرها من الحسابات الالكترونية؟!
فالاقتصاد العالمي يتجه تدريجياً نحو توسيع استخدام الأصول الرقمية، والمصارف المركزية والجهات التنظيمية تعيد النظر في مستقبل أنظمة الدفع والتسوية، فيما تسعى المؤسسات المالية إلى تطوير خدماتها بما ينسجم مع هذه التحولات.
ومن الطبيعي أن يتأثر لبنان بهذه الاتجاهات، سواء عبر تحديث الخدمات المصرفية أو توسيع المدفوعات الإلكترونية أو ظهور منتجات مالية جديدة. لكن خصوصية الأزمة اللبنانية تفرض عدم التعامل مع الرقمنة باعتبارها حلاً بديلاً عن إعادة هيكلة المصارف ومعالجة الخسائر واستعادة حقوق أصحاب الودائع.
وعليه، فإن الربط بين ما يجري في واشنطن وما قد يحدث في بيروت لا يقوم على إثبات وجود قرار مشترك أو عملية منسقة، بل على حقيقة أن النظام المالي العالمي يتحول، وأن لبنان قد يجد نفسه أمام استحقاقات جديدة تتعلق بالشكل الذي ستُدار به الأموال والالتزامات المصرفية مستقبلاً.
والخلاصة أن السؤال لم يعد فقط متى يستعيد المودع اللبناني أمواله، بل بأي صيغة سيستعيدها، وبأي قيمة، وتحت أي ضمانات قانونية. فالانتقال إلى الاقتصاد الرقمي قد يمثل تطوراً مهماً في النظام المالي العالمي، لكنه لا يستطيع أن يحوّل الخسائر إلى أموال حقيقية بمجرد تغيير شكل الحسابات.
وبين الدولار الورقي والدولار المصرفي والدولار الرقمي، تبقى الحقيقة الأساسية واحدة: قيمة المال لا يحددها اسمه أو شكله الإلكتروني، بل القدرة الفعلية على استرداده والتصرف به.
ومن هنا يبرز السؤال الذي ينبغي أن يكون محور أي نقاش مصرفي لبناني مقبل: هل ستكون الرقمنة وسيلة لإعادة الحقوق إلى أصحابها، أم قد تتحول، إذا غابت الضمانات والرقابة، إلى إطار جديد لإعادة صياغة الالتزامات القديمة؟
ذلك هو السؤال الذي يستحق التحقيق، قبل التوقيع على أي مستند، وقبل القبول بأي عرض لتحويل الودائع إلى صيغة مالية جديدة.
ويبقى التحذير الأهم لكل مودع لبناني: لا توقّع أي مستند أو تعديل تعاقدي يقدمه المصرف قبل قراءته كاملاً وعرضه على محامٍ مختص، والتأكد من أنه لا يتضمن تنازلاً عن أي حق مالي أو قانوني، صراحةً أو ضمناً، او اعطاء الحق للمصارف بالوصول الى حسابات المواطنين الشخصية والإطلاع على خصوصياتهم ومشاركتها مع جهات غربية او أجنبية.