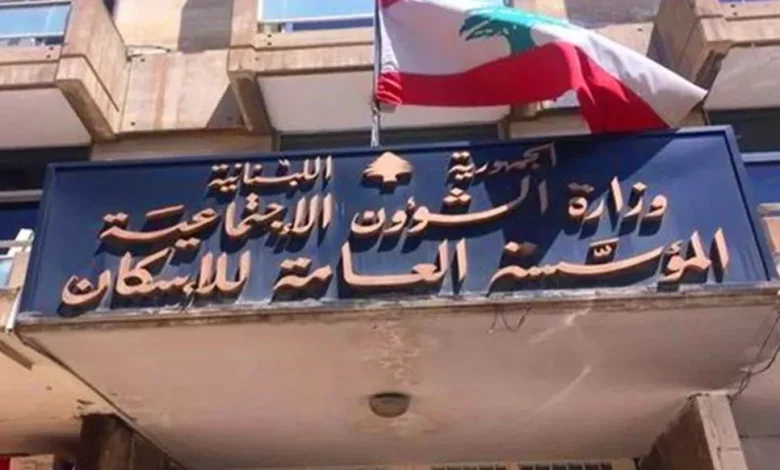
المؤسسة العامة للإسكان نحو استئناف القروض بعد إقرار الموازنة ؟
الحوارنيوز – صحافة
كتبت زينب عوض في صحيفة الأخبار:
بعد أكثر من ثماني سنوات على توقّف القروض السكنية عبر المؤسسة العامة للإسكان بسبب الانهيار النقدي والمصرفي، تعود فكرة إعادة تشغيلها إلى الواجهة من بوابة مشروع موازنة 2027. ولكن هذه المرة بآلية مختلفة عن النموذج الذي كان سائداً قبل توقفها عام 2018.
الفكرة المطروحة اليوم تقوم على مساهمة الدولة في رصد اعتماد مخصص للمؤسسة العامة للإسكان، بما يسمح لها بإعادة منح قروض سكنية مدعومة للبنانيين، بدلاً من الاعتماد أساساً على المصارف التجارية وقروض مدعومة من مصرف لبنان كما كان الحال سابقاً.
في التفاصيل، لا يزال حجم الاعتماد النهائي وآلية وضع البرنامج موضع التنفيذ مرتبطين بإقرار موازنة 2027. ويقول رئيس المؤسسة العامة للإسكان روني لحود لـ «الأخبار» إن «المؤسسة تقدمت بطلب لتمويل برنامج جديد بقيمة تصل إلى 100 مليون دولار، وإن هذا التمويل، في حال إقراره، يمكن أن يفتح الباب أمام بدء منح القروض مطلع عام 2027».
إذاً، ينطلق الطرح الجديد من فكرة تمويل الدولة للمؤسسة، من دون أن يعيد إعطاء القروض بنفس الآلية القديمة، ويبقي احتمال التعاون مع المصارف التجارية، إنّما من دون أن يكون هذا التعاون شرطاً لقيام البرنامج. وبحسب لحود، فإن «المؤسسة بحثت الملف مع وزير المال، وطلبت تأمين الاعتماد اللازم لإعادة تفعيل القروض السكنية بعد سنوات من التوقف».
وتقترح المؤسسة أن يصل سقف القرض السكني إلى 100 ألف دولار، بفائدة مدعومة تقارب 3.5 في المئة، ولمدة سداد قصوى تصل إلى 20 عاماً. ولا يقتصر البرنامج على شراء مسكن، بل يُطرح أن يشمل أيضاً البناء، واستكمال البناء، وترميم المساكن، على أن تكون قيمة القروض المخصصة للترميم والبناء والاستكمال أقل من سقف قرض الشراء، وفقاً لنوع العملية وشروطها.
فإذا حصلت المؤسسة على 100 مليون دولار، يقدّر لحود أنها ستكون قادرة على تمويل نحو 1400 عائلة، بينما ينخفض العدد إلى نحو 700 عائلة في حال تأمين 50 مليون دولار
من جهة ثانية، لا يبدو البرنامج موجهاً إلى كل من يتقدم بطلب قرض من دون قيود. فالمؤسسة تضع مجموعة من الضوابط الأساسية، أبرزها:
- أن لا يكون المستفيد قد حصل سابقاً على قرض سكني من المؤسسة
- وأن لا يمتلك صاحب الطلب مسكناً
- أن لا يكون دخله مرتفعاً بما يجعله خارج الفئة المستهدفة.
كما ترتبط قيمة القرض وقدرة صاحبه على تسديده بمستوى دخله وإمكان إثباته، فيما يُفترض بالمستفيد أن يؤمّن مساهمة مسبقة تعادل نحو 20 في المئة من قيمة المسكن.
وبحسب لحود، «يفترض أن تؤدي مشاركة المستفيد بجزء من قيمة المسكن إلى زيادة التزامه بالسداد، فيما تحدد المؤسسة قدرته على تحمّل القرض وفق دخله وقدرته على تبرير هذا الدخل». أما مدة السداد، فتصل في حدها الأقصى إلى 20 عاماً، مع إمكان أن تكون أقصر بحسب عمر المقترض وقدرته على السداد.
ويكشف حجم التمويل المطلوب عن طبيعة البرنامج وحدوده. فإذا حصلت المؤسسة على 100 مليون دولار، يقدّر لحود أنها ستكون قادرة على تمويل نحو 1400 عائلة، بينما ينخفض العدد إلى نحو 700 عائلة في حال تأمين 50 مليون دولار. أي إن العودة المحتملة للقروض لن تكون عودة واسعة إلى النموذج الذي عرفته المؤسسة في سنوات نشاطها السابقة، إنما بداية محدودة نسبياً قياساً بحجم الحاجة السكنية.
ومع ذلك، تستند المؤسسة في طرحها إلى تجربة سابقة ترى أنها تثبت قدرة القروض السكنية على الوصول إلى الأسر اللبنانية ومساعدتها على امتلاك مساكن. ويشير لحود إلى أن المؤسسة موّلت سابقاً نحو 85 ألف عائلة لبنانية، وأن نسبة المتعثرين في سداد القروض كانت، بحسب تقديره، أقل من واحد في المئة. ويستخدم هذا الرقم للدلالة على أن القروض السكنية التي منحتها المؤسسة سابقاً سجلت مستوى محدوداً من التعثر مقارنة بما هو معروف في بعض التجارب الخارجية.
لكن الفارق الأساسي بين التجربة السابقة والبرنامج المطروح اليوم يتعلق بمصدر التمويل إلى جانب القرض نفسه. فالمؤسسة تحاول العودة إلى سوق القروض من خلال اعتماد ترصده الدولة في الموازنة، في وقت تبدلت فيه البيئة المالية والمصرفية التي كانت تستند إليها القروض المدعومة سابقاً.
ولذلك فإن إقرار التمويل لا يعني تلقائياً عودة المؤسسة إلى حجم الدور الذي أدته في السابق بقدر ما يؤسس لبرنامج جديد يتحدد نطاقه الفعلي وفق قيمة الاعتماد الذي ستقره الموازنة وآلية التنفيذ التي ستعتمدها المؤسسة.