فاتورة النار والأفق المعطل بين اليمن ومضيق هرمز (عماد عكوش)
بقلم د. عماد عكوش – الحوارنيوز
بين شوكة العمليات العسكرية الممتدة في الخاصرة اليمنية ومطرقة الاختناقات الجيوسياسية في مضيق هرمز، وُضعت اقتصادات دول مجلس التعاون الخليجي أمام اختبار قاسٍ وغير مسبوق لمدى صلابتها الهيكلية. فمنظومة الأمن الإقليمي لم تعد مجرد مظلة سياسية ، بل تحولت إلى مدخل رئيسي لتحديد تكلفة رأس المال ، واستدامة الموازنات ، وموثوقية خطط التحول الاقتصادي الكبرى. أن لغة الأرقام الحالية تكشف عن تآكل جزء معتبر من المكتسبات التنموية التي راكمتها دول المنطقة على مدار عقود ، في ظل تحول الإنفاق من اقتصاد الرفاه والتنويع إلى اقتصاد الاحتواء ومواجهة الصدمات.
لقد شكلت الحرب في اليمن ، على مدار سنوات طويلة ، استنزافاً مستمراً للموارد المالية السيادية ، لا سيما بالنسبة للمملكة العربية السعودية ودول التحالف ، وتشير التقديرات الاقتصادية إلى أن التكلفة المباشرة للعمليات العسكرية وتأمين الحدود وإصلاح البنية التحتية المتضررة جراء الهجمات قد تراوحت بين 85 ملياراً و87 مليار دولار ، ولم تكن هذه الفاتورة مقتصرة على الإنفاق الدفاعي البحت ، بل رافقها ضغط هائل على النفقات التشغيلية للموازنات العامة ، مما خلق فجوات تمويلية متسعة أجبرت الحكومات على إعادة توجيه الاعتمادات المالية المخصصة للقطاعات الحيوية كالتعليم والصحة والبحث العلمي نحو الإنفاق العسكري والأمني الطارئ.
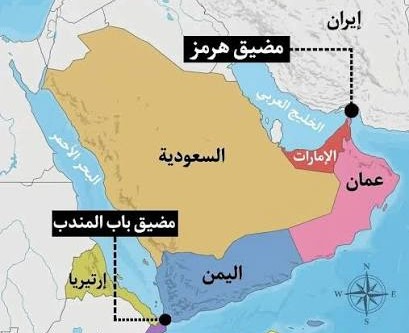
إذا كانت حرب اليمن قد مثلت نزيفاً مزمناً ، فإن توترات وإغلاقات مضيق هرمز شكلت صدمة حادة ومباشرة في صميم العصب المالي لدول الخليج. لقد أدى تعطل الملاحة واستهداف منشآت الطاقة الحيوية ، حيث تعرضت أكثر من 80 منشأة رئيسية للطاقة لأضرار بالغة تركزت بمعظمها في الكويت وقطر والبحرين إلى شلل جزئي أو كلي في صادرات النفط والغاز المسال. وتشير البيانات المالية إلى أن الأضرار المادية المباشرة في البنية التحتية للطاقة وحدها قد تجاوزت عتبة 200 مليار دولار.
هذه الصدمة لم تُترجم فقط إلى خسائر في الإيرادات، بل رافقها انكماش حاد في الناتج المحلي الإجمالي لمنطقة الخليج ، حيث تشير التقارير الاقتصادية الحديثة إلى توقعات بانكماش اقتصادي عام يقدر بنحو 4% ، وتفاوت الصدمة بحسب اعتماد كل دولة على المضيق ، لتسجل قطر انكماشاً يقارب 14% والكويت نحو 11% والبحرين 8% ، بينما واجهت السعودية والإمارات انكماشاً أقل حدة بفضل وجود مسارات بديلة مثل خط الأنابيب السعودي (شرق-غرب) وميناء الفجيرة ، وإن ظلتا عرضة لتكاليف إضافية واستهدافات متكررة.
تسببت هذه الازدواجية العسكرية في إحداث ارتباك واسع في الموازنات العامة الخليجية. ومع تراجع إيرادات الهيدروكربون بفعل تعطل التصدير وارتفاع تكاليف الشحن البحري والتأمين الدولي ضد المخاطر الحربية ، اتسعت رقعة العجز المالي. ولتغطية هذا العجز ، اضطرت حكومات المنطقة إلى اللجوء المكثف إلى أسواق الدين المحلية والدولية عبر إصدارات كثيفة من السندات والصكوك السيادية ، فضلاً عن السحب الواسع من الاحتياطيات الأجنبية وتسييل جزء من الأصول السيادية. هذا التحول من فائض مالي مريح إلى مديونية متنامية ، فرض أعباء خدمة دين جديدة تثقل كاهل الموازنات المستقبلية وتستنزف جانباً من الإيرادات السيادية التي كان من المفترض توجيهها للتحفيز الاقتصادي.
لعل الضرر الأعمق والأطول أمداً تمثل في تأثير هذه الحروب على خطط التنويع الاقتصادي الإستراتيجية مثل رؤى التحول الوطني المختلفة . إن التوسع في الإنفاق الدفاعي وتوجيه السيولة نحو معالجة الأزمات والتعافي الطارئ أدى إلى تجميد ، أو بالحد الادنى إبطاء ، أو إعادة جدولة العديد من مشاريع البنية التحتية الضخمة ومشاريع تنويع مصادر الدخل غير النفطية. قطاعات مثل السياحة ، والعقارات ، والخدمات اللوجستية ، والصناعات التحويلية التي يُفترض أن تكون قاطرة اقتصاد ما بعد النفط ، كل هذه تعرضت لتباطؤ شديد وهبوط ملحوظ في قيم العقارات وحجم الاستهلاك المحلي. وبدلاً من أن تكون أموال الصناديق السيادية مخصصة بالكامل للاستثمار الجريء في التكنولوجيا المستقبلية والذكاء الاصطناعي والطاقة المتجددة ، اضطرت الحكومات إلى إعادة توجيه جزء معتبر من هذه الأموال لتمويل الإنفاق الإستراتيجي الدفاعي وأمن البنية التحتية ، والذي يُقدر بنحو 380 إلى 400 مليار دولار إضافية.
في بيئة تسودها المخاطر الجيوسياسية المرتفعة والتهديدات المستمرة للملاحة ومنشآت الطاقة ، شهدت تدفقات الاستثمار الأجنبي المباشر (FDI) ايضا” تراجعاً ملحوظاً. فرأس المال بطبيعته جبان ويبحث عن الاستقرار واليقين القانوني والأمني ، لذا فإن تعطل سلاسل الإمداد ومخاطر الصراع المسلح دفعت العديد من الشركات العالمية الكبرى إلى إعادة النظر في تمركزها الإقليمي أو تأجيل خطط التوسع في أسواق الخليج. هذا العزوف النسبي إلى جانب تعطل الأنشطة الاقتصادية الداخلية ، حرم دول المجلس من قطف ثمار معدلات النمو المرتفعة التي كانت تستهدفها لتقليص البطالة وامتصاص مخرجات التعليم العالي ، ووضع الاقتصاد ككل في مسار نمو دون طاقته الإنتاجية الكامنة.
من ناحية اخرى لم تكن أسواق المال بمنأى عن هذا الإعصار ، فقد تلقت الأسواق المالية والبورصات الخليجية ضربات موجعة اتسمت بحالات من الهلع البيعي ، وانخفاض حاد في مؤشراتها الرئيسية. حيث تراجعت تقييمات الشركات الكبرى ، لا سيما في قطاعات البنوك ، والبتروكيماويات ، والطاقة ، والنقل ، والعقارات ، مما أدى إلى خسارة جزء كبير من القيمة السوقية للشركات المدرجة. وأدى ارتفاع علاوة المخاطر إلى تضخم تكلفة التمويل على الشركات الخاصة ، مما قلص من قدرتها على التوسع والتوظيف ، وأصاب سيولة الأسواق المالية بحالة من الجمود والانكماش في حجم التداولات اليومية.
من واقع ما حصل وما زال وإذا ما أردنا تقييم التكلفة الإجمالية من منظور “الخسائر الفائتة” (Opportunity Costs) والناتج المستقبلي المهدور على مدى السنوات العشر المقبلة بما يشمل فترة التداعيات المستمرة حتى عام 2030 وما بعدها ، فإن التقديرات الاقتصادية المعتمدة تفيد بأن الخسائر الاقتصادية التراكمية المباشرة وغير المباشرة ستصل إلى نحو 790 مليار دولار أمريكي. هذا الرقم الضخم لا يعبر فقط عن الأضرار المادية البحتة ، بل يمثل الفجوة التراكمية الصارخة بين مسار النمو الطبيعي المتوقع لاقتصادات الخليج في ظروف السلام والاستقرار ، وبين المسار المتقلبي والمنكمش الذي تفرضه حروب اليمن ومضيق هرمز. يضاف إلى ذلك فاتورة إعمار وتأمين استراتيجية للبنية التحتية تقدر بنحو 200 مليار دولار.
خلاصة القول ، إن دول مجلس التعاون الخليجي تمتلك ولا شك ملاءة مالية قوية واحتياطيات ضخمة تمكنها من امتصاص الصدمات الكبرى على المدى القصير ، إلا أن استمرار هذه الأزمات الجيوسياسية على المدى الطويل يمثل استنزافاً استراتيجياً يحرم المنطقة من فرصة ذهبية تاريخية لتحويل ثرواتها النفطية إلى اقتصاد معرفي مستدام ومستقل ، ما يجعل التوصل إلى تسويات سياسية مستقرة في اليمن وتأمين الممرات المائية الحيوية هو الشرط الأول والأساسي لتصحيح المسار المالي والاقتصادي للجميع.